Categorias
expand_more
A classificação contábil automatizada por IA é um dos usos mais aplicáveis de inteligência artificial em controladoria, e por isso está no coração do módulo de classificação da LeverPro, plataforma brasileira de gestão financeira e consolidação que apoia o fechamento de mais de 200 grupos econômicos no país. Na plataforma, o recurso é operado pela Levir AI, inteligência artificial da LeverPro, que aprende com o histórico de lançamentos da empresa para sugerir a conta contábil correta. O ganho operacional é concreto, mas a decisão de assumir o risco fiscal e societário continua sendo humana, e o uso de dados financeiros e pessoais nesse fluxo precisa respeitar a Lei Geral de Proteção de Dados.
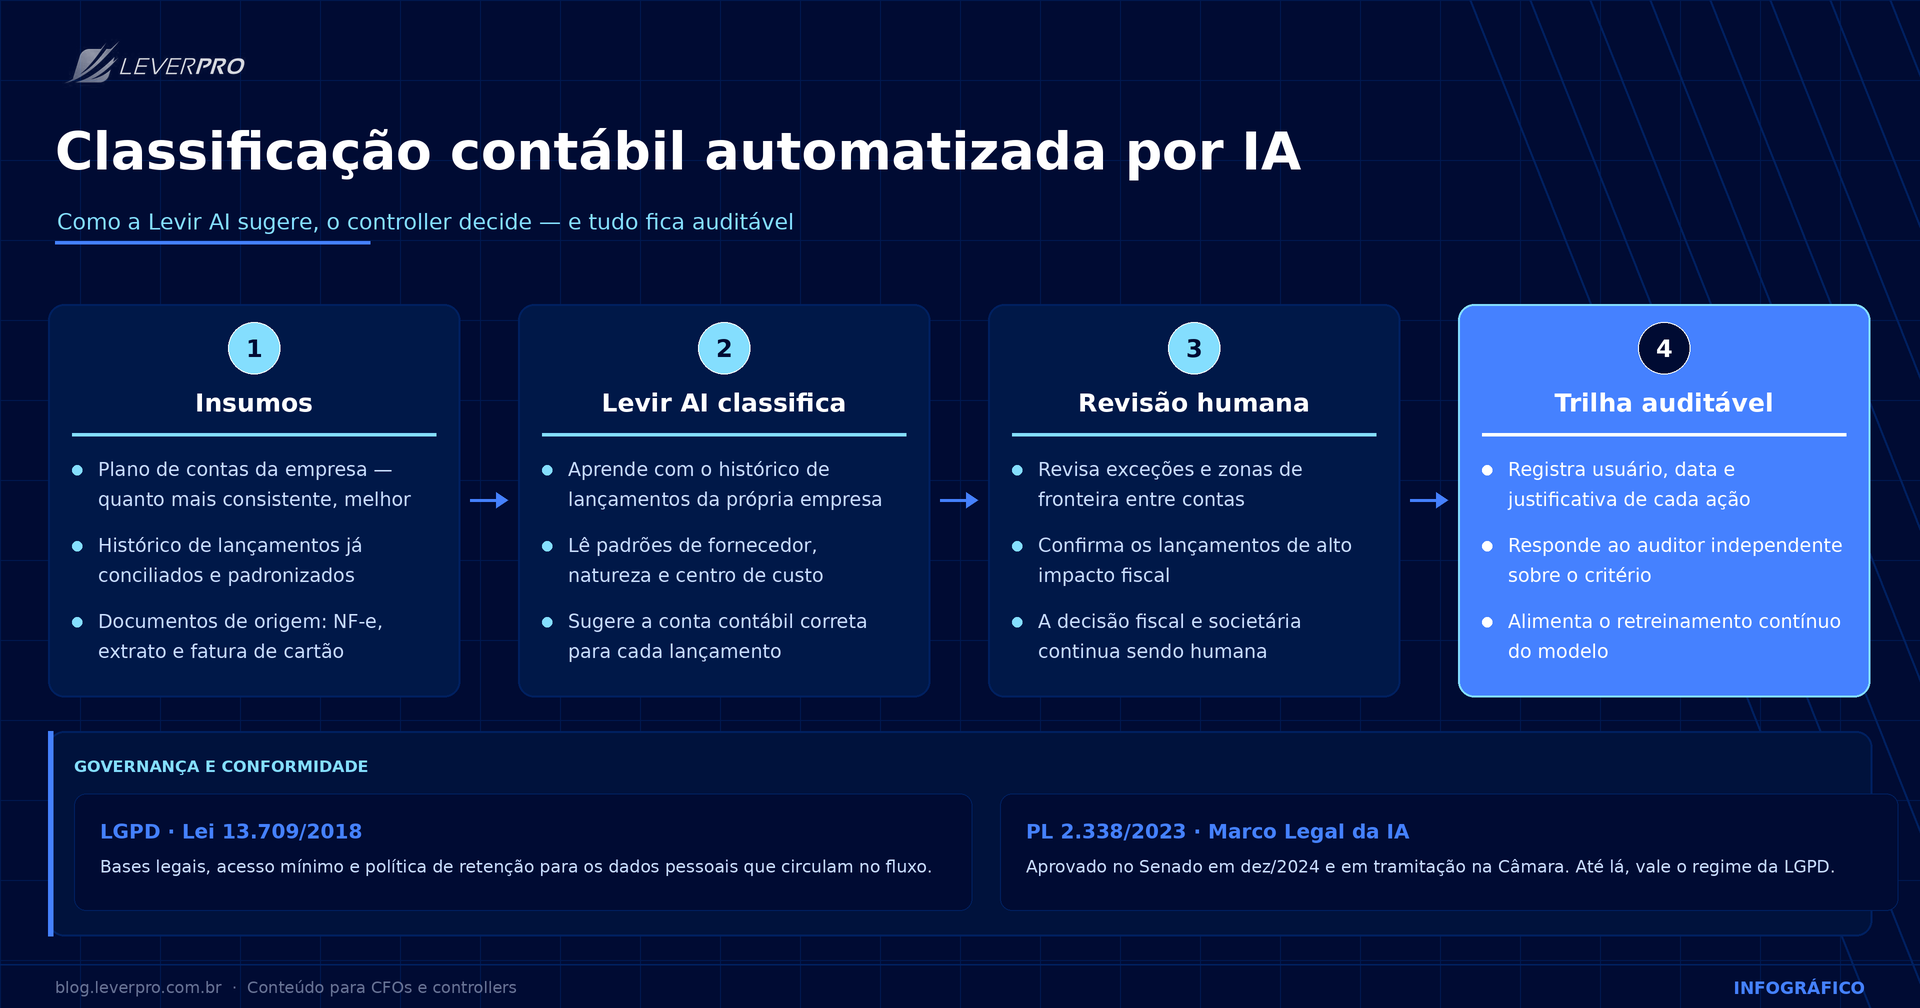
Um modelo de classificação contábil parte de três insumos: o plano de contas da empresa, o histórico de lançamentos já conciliados e o conteúdo semiestruturado do documento de origem, como a NF-e, o extrato bancário ou a fatura de cartão corporativo. Algoritmos de aprendizado de máquina identificam padrões entre descrição do fornecedor, natureza da operação, centro de custo e conta atribuída no passado.
Quanto mais consistente o plano de contas e mais limpo o histórico, melhor a sugestão. Empresas com contas redundantes ou lançamentos pouco padronizados extraem menos valor da automação, e esse diagnóstico precede a contratação de qualquer solução, como discutimos em estruturação do plano de contas para automação.
A precisão esperada varia por tipo de lançamento. Operações repetitivas de alto volume, como pagamentos a fornecedores recorrentes, folha, aluguéis e contas de consumo, costumam alcançar acurácia alta após semanas de treinamento supervisionado. Ajustes contábeis, provisões complexas e eventos não rotineiros continuam exigindo decisão profissional.
A revisão humana muda de função. Em vez de classificar cada lançamento, o contador revisa exceções, confirma classes de alto impacto fiscal e valida sugestões em zonas de fronteira entre contas semelhantes. Esse redesenho precisa estar formalizado em manual de uso, com alçadas, critérios de amostragem e registro de aprovações.
Qualquer modelo aplicado a lançamentos contábeis precisa produzir trilha auditável. Cada sugestão aceita, cada sugestão rejeitada e cada reclassificação ficam registradas com usuário, data e justificativa quando aplicável. Sem esse registro, a controladoria perde a capacidade de responder ao auditor independente sobre o critério de reconhecimento e perde também o insumo para retreinar o modelo. A conexão com rotinas de auditoria contínua na controladoria é natural, porque o próprio fluxo de sugestão e revisão gera o repositório de evidências.
Leia mais: Para aprofundar o conjunto de requisitos que a controladoria avalia antes de automatizar fluxos críticos, confira 12 critérios para avaliar um software de FP&A no Blog da LeverPro, leitura útil para quem conduz a seleção técnica da plataforma.
A Lei 13.709/2018, conhecida como LGPD, se aplica sempre que o processo envolver dados pessoais, o que acontece em folha, benefícios, reembolsos, contas a pagar com pessoas físicas e qualquer movimentação que identifique titulares. Registros estritamente contábeis também podem conter identificadores pessoais quando descrevem fornecedores autônomos, prestadores de serviço e colaboradores.
A controladoria mapeia quais bases legais fundamentam o tratamento, limita o acesso ao estritamente necessário e define políticas de retenção. O Conselho Federal de Contabilidade orienta a profissão sobre os papéis de controlador, operador e encarregado, estrutura que precisa ser incorporada ao fluxo da IA desde o desenho, não tratada em paralelo.
O PL 2.338/2023, que estabelece o Marco Regulatório da Inteligência Artificial no Brasil, foi aprovado pelo Senado em dezembro de 2024 e segue em tramitação na Câmara dos Deputados. Até a conclusão desse processo, as empresas operam sob o regime geral da LGPD e das normas setoriais aplicáveis. O projeto classifica sistemas por nível de risco e impõe obrigações mais rígidas para aplicações de alto impacto. Classificação contábil tende a ficar em patamar de risco moderado, e a prudência recomenda tratar o tema desde já como se a regra mais rígida viesse a se aplicar, no mesmo espírito do uso disciplinado de tecnologia na controladoria.
A métrica útil não é a taxa bruta de sugestões aceitas. O que importa é a redução do tempo total de lançamento por documento, a redução de ajustes pós-fechamento e a queda do número de retificações em SPED e ECD. Esses indicadores são medidos antes da implementação, como linha de base, e acompanhados mensalmente após o início do uso.
A avaliação do ganho real exige base técnica que combine finanças corporativas, controladoria, auditabilidade e proteção de dados. Para contadores e controllers que queiram aprofundar essa fundamentação, o CFX Institute oferece formação em finanças corporativas em português.