Categorias
expand_more
O vocabulário do capital de giro varia conforme a mesa. Em reunião com conselho internacional, o controller apresenta days sales outstanding, days payables outstanding e days inventory outstanding. Em escritura de debênture, o mesmo profissional lê prazo médio de recebimento, prazo médio de pagamento e prazo médio de estocagem. Em cálculo de covenants, o auditor local pede o ciclo financeiro em dias. Dominar os dois conjuntos de termos e saber que descrevem a mesma mecânica reduz atrito entre conselho, banco e auditor.
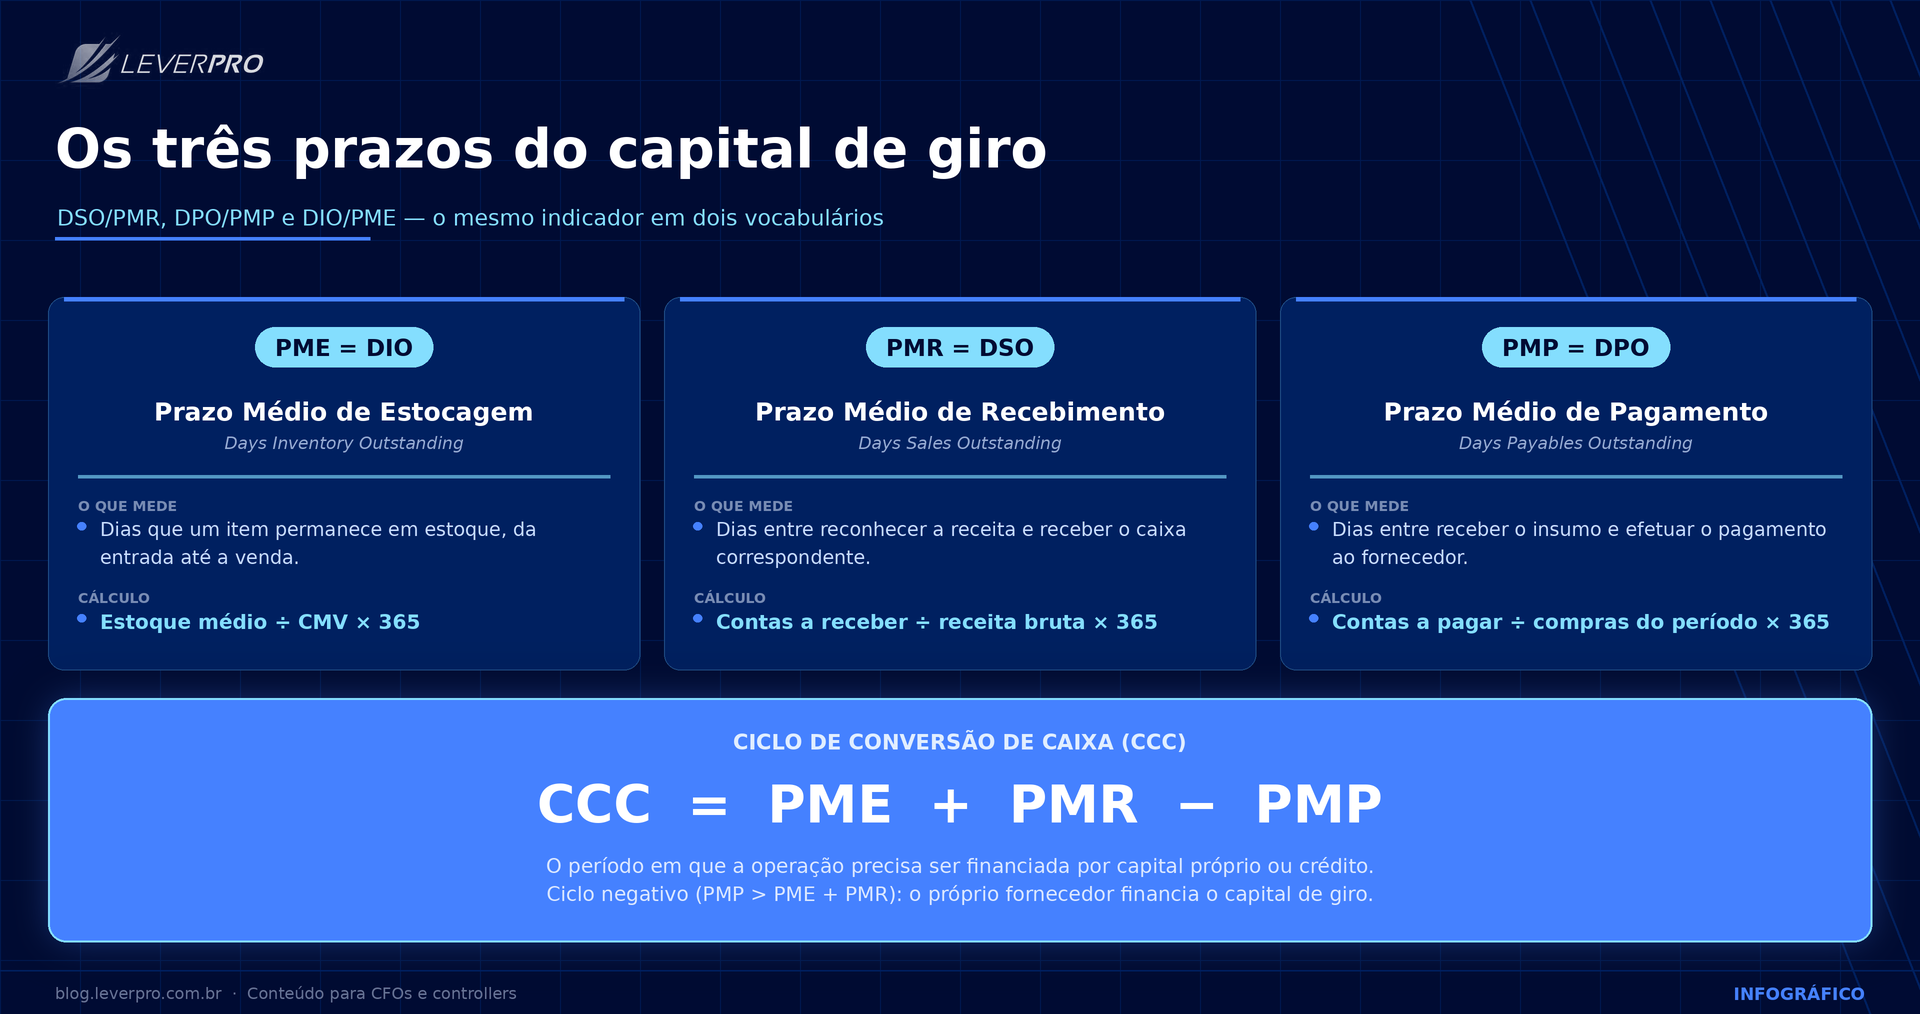
O prazo médio de recebimento, PMR, equivale ao days sales outstanding, DSO. Mede quantos dias, em média, a empresa leva entre reconhecer a receita e receber o caixa correspondente. O prazo médio de pagamento, PMP, equivale ao days payables outstanding, DPO. Mede quantos dias a empresa leva entre receber o insumo e pagar o fornecedor. O prazo médio de estocagem, PME, equivale ao days inventory outstanding, DIO. Mede quantos dias um item permanece em estoque entre entrada e venda.
O uso dos dois vocabulários segue divisão prática. Escrituras brasileiras definem covenants sobre liquidez com os termos em português e com demonstrações no padrão CPC. Conselho internacional analisa desempenho com siglas em inglês e com base IFRS consolidada.
O cálculo do PMR divide o saldo de contas a receber pela receita bruta do período e multiplica por 365. O cálculo do PMP divide o saldo de contas a pagar pelas compras do período e multiplica por 365. O cálculo do PME divide o estoque médio pelo custo das mercadorias vendidas e multiplica por 365.
A escolha do denominador afeta o resultado. Receita líquida ou bruta, compras ou custo de aquisição, estoque médio ou saldo de final de período. A convenção precisa permanecer consistente no tempo e documentada em memória de cálculo, para evitar ruído entre trimestres e divergência entre base gerencial e societária. Essa consistência é parte da disciplina de KPIs financeiros do CFO no fechamento mensal.
O ciclo operacional soma PME e PMR. Mede o tempo entre a entrada do insumo e o recebimento do caixa da venda. O ciclo de conversão de caixa, também chamado de ciclo financeiro, subtrai o PMP do ciclo operacional. Representa o período em que a operação precisa ser financiada por capital próprio ou crédito, porque o fornecedor ainda não cobrou. A fórmula consagrada é CCC igual a PME mais PMR menos PMP, em dias.
Leia mais: Gestão de fluxo de caixa com base em indicadores de ciclo financeiro, uma leitura complementar para transformar a análise de prazos médios em rotina operacional de tesouraria.
Reduzir o DSO depende da política comercial, da régua de cobrança e dos termos de pagamento negociados com clientes relevantes. Reduzir o DIO depende de política de compras, prazo de entrega de fornecedores e giro de produto. Alongar o DPO depende de poder de barganha na cadeia e dos limites impostos pela tributação na nota de entrada. Cada alavanca atua sobre um componente, com efeito direto sobre a necessidade de capital de giro e sobre a liquidez de curto prazo.
Operar com ciclo de caixa negativo, situação em que o PMP ultrapassa a soma de PME e PMR, significa que o fornecedor financia o capital de giro da operação. Varejo com alto giro e comércio eletrônico de pagamento à vista frequentemente operam assim. Indústria pesada e distribuição B2B costumam operar em ciclo positivo e consumir caixa até o retorno do valor investido na venda.
A gestão do working capital entra em avaliação de empresa pela projeção da variação em caixa. Modelos de fluxo de caixa descontado tratam a variação do capital de giro como item redutor do fluxo de caixa livre do ano, de modo que estender PMR ou PME reduz o valor presente da projeção. Estudo publicado na RAE da FGV analisou determinantes do ciclo de conversão de caixa em 2.976 empresas brasileiras de capital aberto entre 2001 e 2008 e identificou efeito significativo do nível de endividamento, do porte e da taxa de crescimento sobre a gestão de capital de giro, com achados consistentes para prazos de recebimento, estoques e pagamento tomados separadamente. Análise de empresas não financeiras listadas na B3 encontrou relação negativa entre fluxo de caixa operacional e ciclo financeiro, reforçando a leitura de que empresas com geração de caixa mais consistente operam ciclos mais curtos.
Em covenants, prazos médios se refletem indiretamente. Alongamento de PMR aumenta contas a receber, infla ativo circulante e pode melhorar o índice de liquidez corrente, enquanto aumenta a necessidade de capital de giro e pressiona a dívida líquida sobre EBITDA. Monitorar os dois efeitos simultaneamente evita que uma vitória comercial de curto prazo quebre uma cláusula contratual no fechamento do trimestre.
A rotina de cálculo e monitoramento desses prazos convive com plataformas brasileiras de gestão financeira e consolidação, caso da LeverPro, usadas no dia a dia de equipes de controladoria e FP&A.