Categorias
expand_more
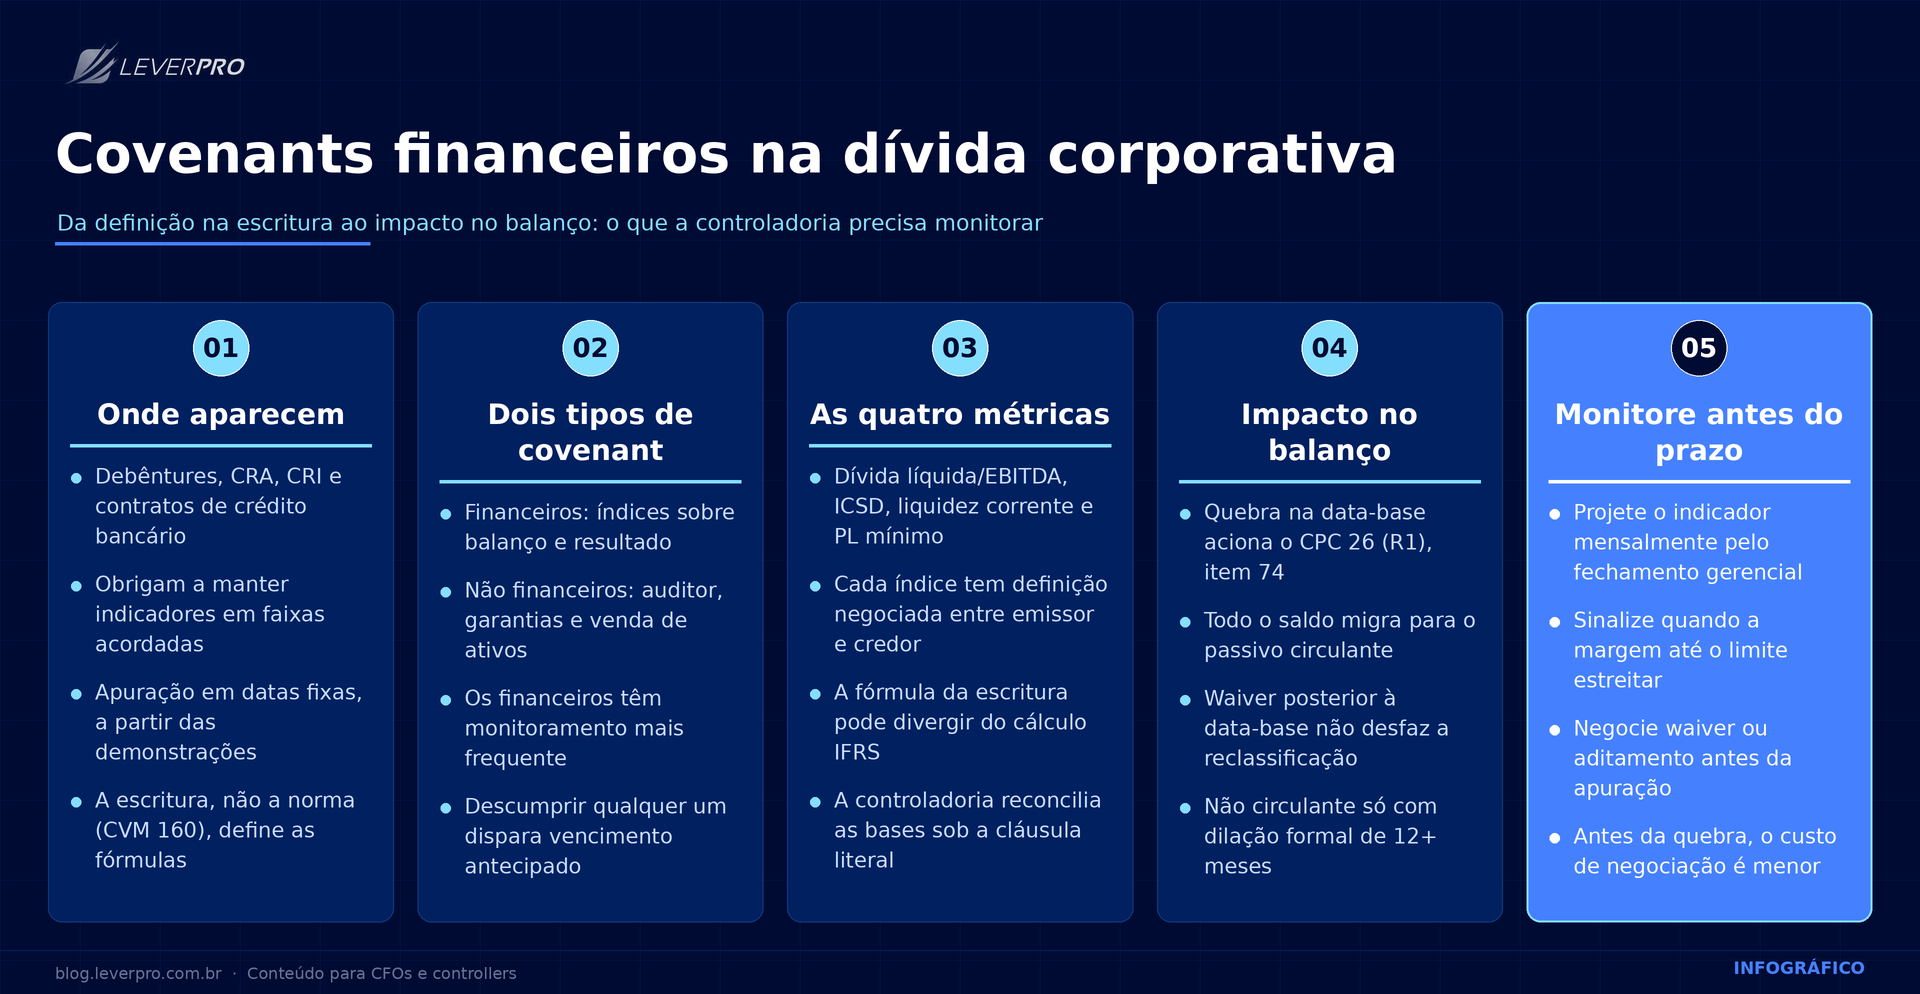
Covenants financeiros no Brasil aparecem em escrituras de debêntures, termos de emissão de CRA e CRI e contratos de crédito bancário. A cláusula obriga a empresa a manter indicadores dentro de faixas acordadas, apurados em datas fixas com base nas demonstrações. Quando o indicador ultrapassa o limite, o credor ganha direito de exigir vencimento antecipado, e a controladoria enfrenta um problema que a fórmula do índice não revela.
As escrituras costumam combinar covenants financeiros, com índices calculados sobre balanço e resultado, e covenants não financeiros, como obrigações de manter auditor independente, não constituir garantias adicionais sem anuência do agente fiduciário e não alienar ativos relevantes. Os primeiros são monitorados com maior frequência pela controladoria, mas o descumprimento dos segundos também dispara vencimento antecipado.
Ofertas públicas de debêntures no Brasil seguem hoje a Resolução CVM 160, de 13 de julho de 2022, que revogou as Instruções CVM 400 e 476 e se tornou a regra geral aplicável às ofertas públicas de distribuição primária ou secundária de valores mobiliários a partir de janeiro de 2023. A escritura permanece o documento em que os covenants são pactuados, e é ela, não a norma societária, que define fórmulas de cálculo e periodicidade de apuração. O texto completo da norma está disponível no portal da CVM.
Quatro indicadores aparecem com regularidade: dívida líquida sobre EBITDA, índice de cobertura do serviço da dívida (ICSD), índice de liquidez corrente e patrimônio líquido mínimo. Cada um tem definição negociada entre emissor e credor. Dívida líquida sobre EBITDA parece direto, mas a escritura pode excluir arrendamentos do CPC 06 (R2) do numerador, ajustar o EBITDA por itens não recorrentes ou combinar as duas coisas. Duas emissões da mesma empresa podem ter fórmulas distintas para o mesmo nome.
Essa divergência entre o cálculo conforme a escritura e o cálculo conforme IFRS gera duas leituras do mesmo balanço. A auditoria fecha as demonstrações contábeis; a controladoria precisa reconciliar as bases e apurar o índice contratual sob a definição literal da cláusula, coisa que o processo de consolidação em grupos com dívida no mercado de capitais precisa acomodar desde o desenho do plano de contas. Esse tipo de rotina se apoia em plataformas brasileiras de gestão financeira e consolidação, categoria em que atua a LeverPro.
Leia mais: Um recorte adjacente sobre como estruturar a camada de indicadores dentro do fechamento aparece no texto sobre governança de indicadores financeiros no fechamento mensal, útil para separar base gerencial de base contratual.
O erro comum é apurar o covenant apenas na data prevista na escritura, tipicamente trimestral. A controladoria madura projeta o indicador mensalmente, com base no fechamento gerencial e em cenários de EBITDA acumulado apoiados pelo modelo de projeção financeira integrada ao fechamento, e mantém sinalização quando a margem em relação ao limite contratado se estreita. Isso permite negociar aditamento (amendment) ou dispensa formal (waiver) antes da data-base, quando o credor ainda tem posição negocial confortável e não precisa reclassificar carteira. Depois da quebra, a negociação muda de tom e o custo tende a subir. A conexão desse monitoramento com o ciclo de planejamento financeiro de longo prazo ajuda a antecipar cenários em que o covenant se aproxima do limite antes da apuração formal.
Quando o descumprimento existe na data do balanço e dá ao credor direito de exigir pagamento imediato, o CPC 26 (R1), item 74 determina que o saldo inteiro seja classificado no passivo circulante, ainda que o vencimento original fosse de vários anos. Waiver obtido depois da data do balanço não desfaz a reclassificação, porque na data-base a empresa não tinha o direito incondicional de adiar a liquidação. A dívida só permanece no não circulante se o credor conceder dilação formal até a data do balanço, com prazo de pelo menos doze meses para retificar o descumprimento. O efeito sobre índices de liquidez publicados e sobre a percepção do mercado é imediato.