Neste artigo, exploraremos o conceito de liquidez geral, sua fórmula de cálculo, a interpretação dos resultados e a relevância desse indicador no contexto empresarial.
A Liquidez Geral (LG) é um indicador financeiro que mede a capacidade de uma empresa em cumprir suas obrigações de curto e longo prazos utilizando todos os seus ativos disponíveis.
Diferentemente de outros índices de liquidez, a Liquidez Geral não se limita ao Ativo Circulante, mas também inclui o Realizável a Longo Prazo, oferecendo uma visão mais completa da saúde financeira da empresa.
Características principais:
Mede a capacidade de pagamento da empresa em diferentes horizontes de tempo (curto e longo prazos).
Inclui ativos de liquidez imediata e aqueles que serão convertidos em dinheiro futuramente.
Indica a solvência de longo prazo, auxiliando na análise da sustentabilidade financeira do negócio.
Qual a fórmula de liquidez geral?
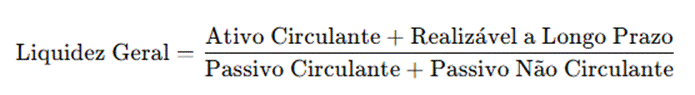
O índice de liquidez geral mede a capacidade da empresa de cumprir suas obrigações financeiras de curto e longo prazo. Ele é calculado através da seguinte fórmula:
Componentes da Fórmula
1. Ativo Circulante
O ativo circulante representa os recursos de curto prazo da empresa, ou seja, aqueles que podem ser convertidos em dinheiro dentro do exercício social seguinte (normalmente 12 meses). Inclui:
Caixa e equivalentes de caixa: dinheiro disponível e depósitos bancários.
Estoques: mercadorias e matérias-primas destinadas à venda ou produção.
Contas a receber: valores a serem pagos por clientes em curto prazo.
Aplicações financeiras de curto prazo: investimentos de alta liquidez e baixo risco, como CDBs e fundos de renda fixa de liquidez diária.
O realizável a longo prazo inclui direitos da empresa que serão recebidos após o exercício seguinte (acima de 12 meses). Exemplos:
Créditos de clientes com vencimento superior a um ano.
Empréstimos concedidos a terceiros.
Investimentos financeiros de longo prazo.
Impostos a recuperar em longo prazo.
Adiantamentos para fornecedores de bens ou serviços a serem recebidos futuramente.
3. Passivo Circulante
O passivo circulante inclui as obrigações financeiras que devem ser pagas dentro do exercício social seguinte. Engloba:
Fornecedores: contas a pagar por compras realizadas.
Salários e encargos a pagar: folha de pagamento e tributos trabalhistas a serem quitados.
Impostos e contribuições a pagar: tributos vencendo no curto prazo (IRPJ, ICMS, PIS, COFINS, etc.).
Empréstimos e financiamentos de curto prazo: parcelas de financiamentos com vencimento nos próximos 12 meses.
Dividendos e juros sobre capital próprio a pagar: distribuição de lucros a acionistas e sócios.
4. Passivo Não Circulante
O passivo não circulante (também chamado de exigível a longo prazo) corresponde às obrigações financeiras que vencem após o exercício seguinte. Exemplos:
Empréstimos e financiamentos de longo prazo: dívidas bancárias e financiamentos de bens com vencimento superior a um ano.
Provisões para contingências: passivos estimados para riscos trabalhistas, cíveis ou fiscais.
Impostos parcelados: obrigações fiscais renegociadas com prazos mais longos.
Como calcular na prática a liquidez geral?
O índice de liquidez geral pode ser calculado usando a seguinte fórmula:
Exemplo Prático:
Dados da empresa:
Ativo Circulante: R$ 200.000
Realizável a Longo Prazo: R$ 100.000
Passivo Circulante: R$ 150.000
Passivo Não Circulante: R$ 50.000
Cálculo:
Interpretação: O índice de liquidez geral = 1,5 significa que a empresa tem R$ 1,50 em ativos para cada R$ 1,00 de dívida total (curto e longo prazo). Isso indica que a empresa possui uma posição financeira relativamente segura, pois há mais ativos disponíveis do que passivos exigíveis.
Análises Adicionais
Liquidez Geral maior que 1: A empresa consegue pagar suas obrigações de curto e longo prazo sem dificuldades aparentes.
Liquidez Geral menor que 1: Sinal de alerta, pois os passivos superam os ativos, indicando risco de inadimplência futura.
Liquidez Geral muito alta (>2,5 ou mais): Pode sugerir que a empresa tem muitos ativos imobilizados ou capital excessivo sem investimento eficiente.
DICA! Quer aprimorar suas análises financeiras e tomar decisões mais estratégicas?
Baixe agora gratuitamente o nosso kit exclusivo de indicadores financeiros e tenha acesso a infográficos, vídeos explicativos e uma planilha prática para otimizar sua gestão.
Qual a importância de calcular a liquidez geral?
Calcular a liquidez geral é essencial para:
Prever a Capacidade de Pagamento: Permite que a empresa avalie se possui ativos suficientes para cumprir suas obrigações financeiras de curto e longo prazos.
Mitigar Riscos: O monitoramento constante da liquidez geral ajuda a evitar problemas de inadimplência e insolvência.
Manter a Confiança do Mercado: Uma liquidez geral equilibrada aumenta a confiança de investidores, credores e parceiros, facilitando o acesso a financiamentos e novas oportunidades de negócio.
Como interpretar os resultados do cálculo de liquidez geral?
A interpretação do índice de liquidez geral depende do valor obtido:
Liquidez Geral > 1: A empresa possui mais ativos do que passivos, o que indica boa capacidade de pagamento.
Liquidez Geral = 1: A empresa tem exatamente o valor necessário para pagar suas dívidas. Não há margem de segurança.
Liquidez Geral < 1: Alerta de risco financeiro! A empresa pode enfrentar dificuldades para honrar suas obrigações.
Exemplo:
Se a Liquidez Geral for 0,8, significa que a empresa tem apenas R$ 0,80 em ativos para cada R$ 1,00 em dívidas, o que indica uma possível dificuldade de pagamento.
Para que serve o indicador de liquidez geral?
Como vimos, o indicador de liquidez geral é um dos principais índices utilizados para avaliar a capacidade de uma empresa de honrar seus compromissos financeiros, tanto no curto quanto no longo prazo.
Ele fornece uma visão ampla da saúde financeira da organização ao considerar os ativos e passivos de curto e longo prazo.
O objetivo e aplicações do indicador de liquidez geral podem ser descritos em 4 tópicos:
1. Avaliação da Saúde Financeira
O índice mede a capacidade da empresa de cumprir suas obrigações financeiras ao longo do tempo.
Valores acima de 1 indicam que a empresa possui ativos suficientes para cobrir suas dívidas totais.
Valores abaixo de 1 podem indicar dificuldades financeiras futuras.
2. Análise de Riscos de Insolvência
Empresas com baixa liquidez geral podem enfrentar dificuldades para quitar dívidas de longo prazo.
Credores e investidores utilizam esse indicador para avaliar o risco financeiro da empresa.
3. Tomada de Decisão
Gestores internos: usam a liquidez geral para planejar investimentos, financiamentos e estratégias de capital de giro.
Investidores: utilizam o índice para comparar empresas e decidir sobre aplicações financeiras.
Bancos e credores: analisam a liquidez geral antes de conceder crédito.
4. Planejamento Financeiro
Empresas com baixa liquidez podem precisar ajustar suas políticas de capital de giro e financiamento.
Ajuda na definição de estratégias para captação de recursos ou investimentos em ativos operacionais.
Como usar os resultados de liquidez geral para entender o contexto da empresa?
Análise Comparativa: Comparar o índice de liquidez geral com o de empresas do mesmo setor para entender se a empresa está acima, na média ou abaixo do mercado.
Histórico Financeiro: Acompanhar a evolução da liquidez geral ao longo do tempo ajuda a identificar tendências e prever possíveis desafios financeiros.
Cruzamento com Outros Indicadores: Associar a liquidez geral com índices como liquidez corrente, liquidez seca e liquidez imediata permite uma visão mais completa da capacidade de pagamento da empresa em diferentes prazos e cenários.
Qual a diferença entre liquidez geral e outros tipos de liquidez?
Existem quatro principais tipos de liquidez, cada um com um foco específico:
Liquidez Corrente:
Avalia a capacidade de pagar dívidas de curto prazo.
Não considera o realizável a longo prazo.
Liquidez Seca:
Exclui os estoques, sendo mais conservadora.
Liquidez Imediata:
Considera apenas os ativos de liquidez imediata, como caixa e bancos.
4. Liquidez Geral:
Inclui ativos e passivos de longo prazo, oferecendo uma visão mais completa da solvência da empresa.
Quando o índice de liquidez geral é considerado bom?
A avaliação da liquidez geral depende do setor e do perfil da empresa, mas em geral:
Acima de 1,5: Excelente capacidade de pagamento.
Entre 1,0 e 1,5: Suficiente, mas precisa ser monitorada.
Abaixo de 1,0: Risco de liquidez, indicando a necessidade de reavaliação financeira.
Quais são os 4 tipos de liquidez?
Cada tipo de liquidez mede diferentes aspectos da capacidade da empresa de cumprir suas obrigações financeiras. Vamos detalhar:
1. Liquidez Corrente
Fórmula:
O que mede?
Avalia a capacidade da empresa de pagar suas obrigações de curto prazo, considerando todos os ativos circulantes (caixa, contas a receber, estoques, etc.).
Indica o grau de segurança financeira no curto prazo.
Interpretação:
Acima de 2,0: Boa liquidez, mas pode indicar que há ativos ociosos.
Entre 1,0 e 2,0: Considerada adequada na maioria dos casos.
Abaixo de 1,0: Alerta para possíveis dificuldades de pagamento imediato.
2. Liquidez Seca
Fórmula:
O que mede?
Exclui estoques da análise para fornecer uma visão mais conservadora da liquidez.
Estoques podem ser difíceis de vender rapidamente, então esse índice indica o quanto a empresa pode pagar suas dívidas sem depender de vendas futuras.
Interpretação:
Acima de 1,0: Indica que a empresa pode pagar suas obrigações sem precisar vender estoques.
Entre 0,5 e 1,0: Pode ser aceitável dependendo do setor.
Abaixo de 0,5: Alerta para dificuldades de pagamento, indicando forte dependência da venda de estoques.
Setores onde é relevante:
Indústrias e comércios (onde os estoques podem demorar para serem convertidos em caixa).
3. Liquidez Imediata
Fórmula:
O que mede?
Indica a capacidade de a empresa pagar suas obrigações imediatas usando apenas dinheiro em caixa e aplicações de curtíssimo prazo.
Não considera contas a receber nem estoques.
É um índice mais restritivo e realista, pois mede apenas o dinheiro já disponível.
Interpretação:
Acima de 0,5: Boa reserva de liquidez.
Entre 0,2 e 0,5: Pode ser aceitável, dependendo do setor.
Abaixo de 0,2: Empresa tem baixa liquidez imediata e pode ter dificuldades em emergências financeiras.
Setores onde é crítico:
Empresas que precisam de liquidez imediata, como instituições financeiras e empresas de tecnologia que não operam com estoques.
4. Liquidez Geral
Fórmula:
O que mede?
Avalia a capacidade da empresa de pagar todas as suas dívidas, tanto de curto quanto de longo prazo.
Considera ativos circulantes e não circulantes realizáveis, como contas a receber de longo prazo.
Oferece uma visão ampla da solvência.
Interpretação:
Acima de 1,5: A empresa tem excelente capacidade de pagamento no longo prazo.
Entre 1,0 e 1,5: A empresa pode pagar suas dívidas, mas precisa monitorar seu fluxo de caixa.
Abaixo de 1,0: Sinal de alerta para problemas financeiros futuros.
Setores onde é importante:
Empresas capital-intensivas, como indústrias e construção civil, onde há investimentos de longo prazo.
Comparação Entre os Índices de Liquidez
Os índices de liquidez como mencionamos anteriormente são utilizados para avaliar a capacidade da empresa de honrar suas obrigações financeiras, analisando a relação entre os ativos e passivos da companhia.
Existem diferentes tipos de índices de liquidez, cada um fornecendo uma visão distinta da solvência e segurança financeira da empresa.
A seguir, apresentamos os principais índices de liquidez e sua comparação:
Conclusão
A Liquidez Geral é um indicador essencial para avaliar a capacidade de uma empresa de honrar suas obrigações financeiras no curto e longo prazo.
Sua correta interpretação permite que gestores financeiros identifiquem riscos, antecipem desafios e tomem decisões estratégicas com maior precisão.
No entanto, a análise da liquidez geral não deve ser feita de forma isolada. Para uma avaliação mais completa da saúde financeira da empresa, é fundamental combiná-la com outros indicadores, como liquidez corrente, liquidez seca e liquidez imediata, além de métricas de rentabilidade e endividamento.
Dessa forma, é possível obter um diagnóstico mais preciso e traçar estratégias eficientes para a sustentabilidade do negócio.
Abaixo, algumas sugestões de artigo do blog da LeverPro que irão permitir um aprofundamento em alguns indicadores financeiros que podem auxiliar no acompanhamento de sua empresa.